✔ 보험료는 계속 내는데 정작 보장은 부족하다면? 지금이 점검 타이밍
✔ A사 = 가성비 진단비 / B사 = 여성 특화 끝판왕
✔ 임신·출산 특약으로 월 3만 원 → 200~300만 원 회수 구조 가능
30대 여성보험 가입 시 많은 분들이 실손의료비 하나로 충분하다고 오인하지만, 실제 부인과 질환 진단 및 출산 지원 혜택을 극대화하려면 정액 보장 기반의 전략적인 설계 세팅법이 절대적으로 필수적입니다.

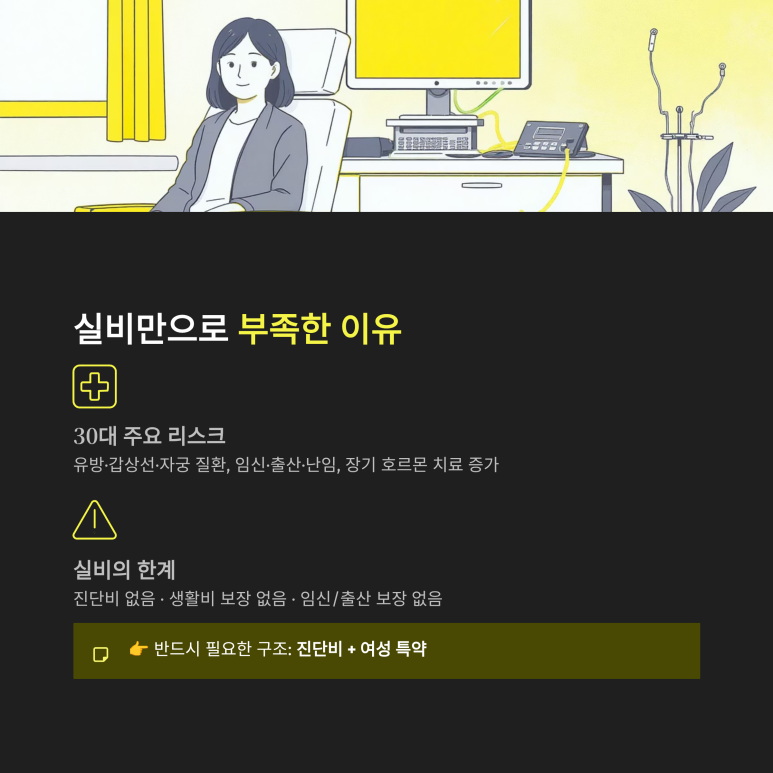
실비보험만으로는 부족한 30대 여성 리스크
안녕하세요 😄
보험을 쉽고 현실적으로 풀어드리는 **‘최적의 보험’**입니다!
30대 여성분들 상담하다 보면 진짜 많이 듣는 말👇
“저 실비 있는데… 그걸로 충분한 거 아닌가요?”
저 실비 있는데… 그걸로 충분한 거 아닌가요
결론부터 말씀드리면
👉 절반만 맞고, 절반은 위험합니다 ⚠️
왜냐하면
30대부터는 보험 전략이 완전히 달라지거든요!
오늘은
✔ 30대 여성보험 필수 구조
✔ A사 vs B사 리얼 비교
✔ 임신·출산 특약 제대로 뽑는 방법
친근하게, 핵심만 쏙쏙 알려드릴게요 👍

30대 여성보험, 아직도 실비만 믿나요? A사 B사 리얼 비교 및 임신·출산 야무지게 챙기는 특약 세팅법
1. 30대 여성보험, 실비만으로 부족한 이유
20대까지는 단순 질병 위주였다면
👉 30대부터는 완전히 달라집니다
📌 주요 변화
✔ 유방 / 갑상선 / 자궁 질환 증가
✔ 건강검진 & 조직검사 증가
✔ 임신 / 출산 / 난임 가능성
✔ 장기 치료 (호르몬 약 등)
💡 핵심 포인트
💡 핵심 포인트
👉 실비보험은 “치료비 일부 환급”
👉 하지만
❌ 진단비 없음
❌ 생활비 보장 없음
❌ 임신/출산 보장 없음
👉 그래서 반드시 필요한 구조
✔ 진단비 + 여성 특약
30대 여성보험, 실비만으로 부족한 이유
2. 여성보험 가입 순서 (이대로만 하세요 👍)
복잡하게 생각할 필요 없습니다!
📌 3단계 공식
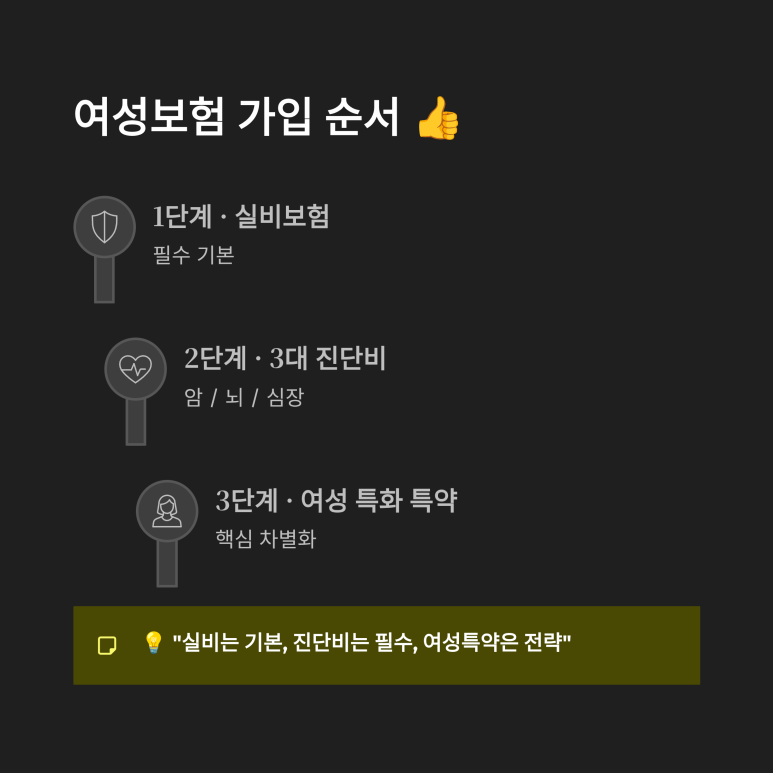
1️⃣ 실비보험 (필수 기본)
2️⃣ 3대 진단비 (암/뇌/심장)
3️⃣ 여성 특화 특약 (핵심 차별화)
💡 한 줄 정리
👉 “실비는 기본, 진단비는 필수, 여성특약은 전략”
여성보험 가입 순서
3. 보험료 확 낮추는 핵심 공식 (가성비 3콤보)
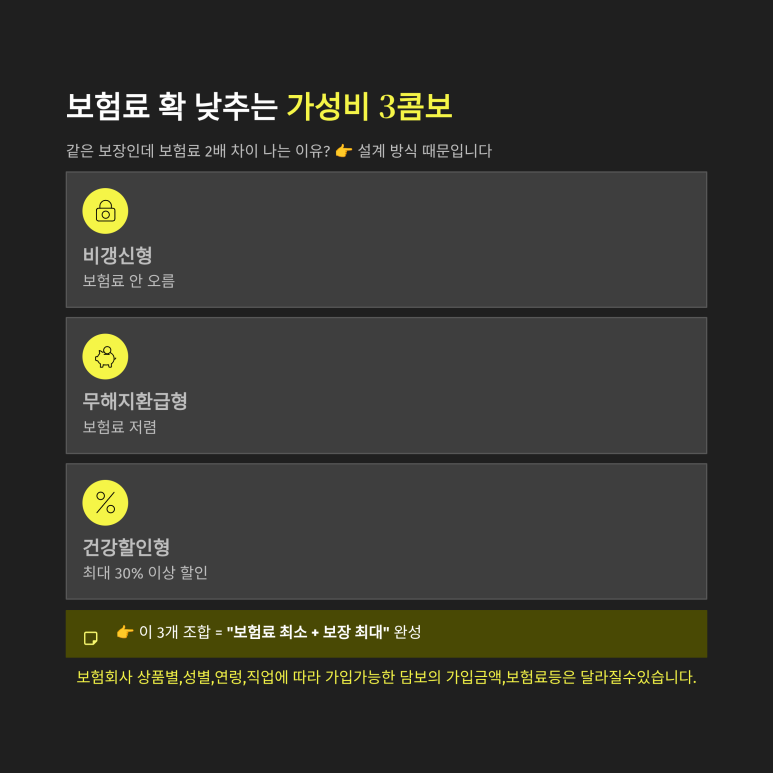
같은 보장인데 보험료 2배 차이 나는 이유?
👉 설계 방식 때문입니다
📌 무조건 기억하세요
✔ 비갱신형 → 보험료 안 오름
✔ 무해지환급형 → 보험료 저렴
✔ 건강할인형 → 최대 30% 이상 할인
👉 이 3개 조합이면
“보험료 최소 + 보장 최대” 완성
보험료 확 낮추는 핵심 공식
4. A사 vs B사 리얼 비교 (핵심만 딱!)
📌 설계 기준
30세 여성
20년납 / 90세 만기
3콤보 적용
📊 보험료 비교
✔ A사 👉 43,639원
✔ B사 👉 54,200원
🔍 핵심 차이
|
구분
|
A사
|
B사
|
|
진단비 가성비
|
⭐⭐⭐⭐⭐
|
⭐⭐⭐
|
|
여성 특약
|
부족
|
매우 강함
|
|
임신/출산
|
약함
|
최강
|
|
추천 유형
|
가성비형
|
여성 특화형
|
💡 결론
👉 가성비 = A사
👉 여성 특화 = B사
👉 베스트는 A+B 조합
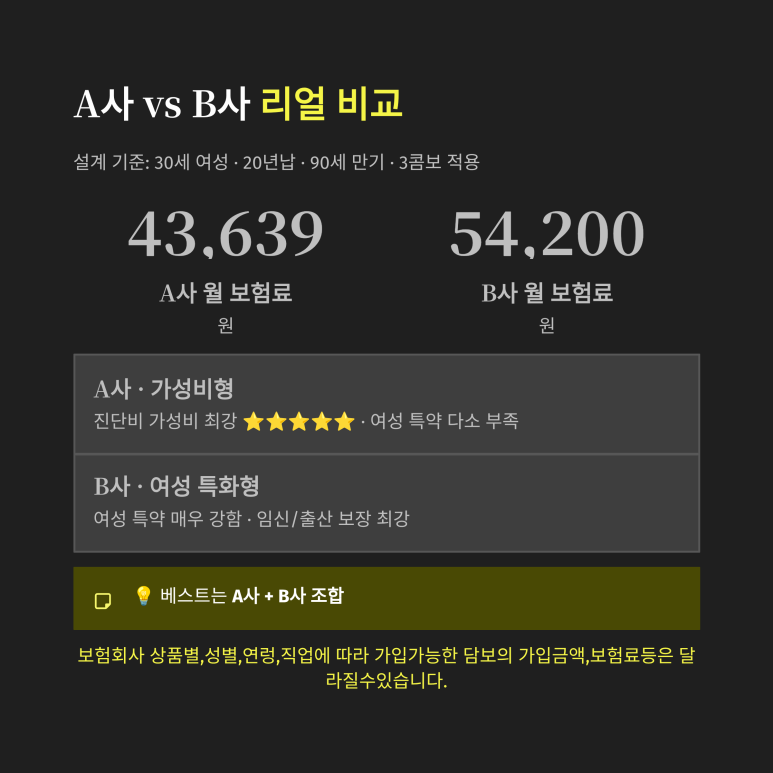
A사 vs B사 리얼 비교
5. [핵심] 임신·출산 특약, 진짜 야무지게 챙기는 구조
이거 모르시면 진짜 손해입니다 🔥
📌 월 보험료
👉 약 3만 원대 (미혼 기준)
📌 시뮬레이션
👩 30세 직장인 → 결혼 → 출산
✔ 임신지원금 → 50만 원
✔ 출산지원금 → 100만 원
✔ 산후조리원 → 140만 원
👉 총 수령
💰 약 290만 원
💡 핵심 포인트
👉 월 3만 원 × 12개월 = 36만 원
👉 → 290만 원 회수
👉 가성비 미쳤습니다 😆
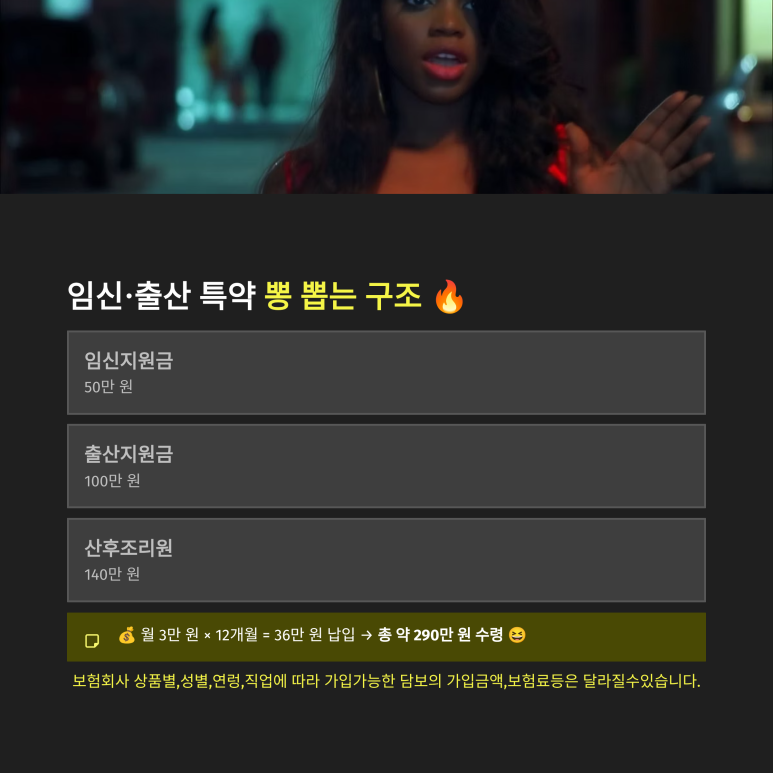
임신·출산 특약, 진짜 야무지게 챙기는 구조
6. 여성 3대 질환까지 완벽 커버
B사 특약이 진짜 강한 이유 👇
📌 유방
✔ 맘모톰 시술비
✔ 조직검사비
✔ 림프부종 진단비
📌 갑상선
✔ 호르몬 약물치료비
✔ 기능 이상 질환
✔ 검사비
📌 자궁
✔ 자궁근종 HIFU
✔ 자궁내막증
✔ 각종 시술비
👉 실비로 부족한 부분
👉 전부 메꿔주는 구조 👍

여성 3대 질환까지 완벽 커버
7. 가입 타이밍 (이건 꼭 기억하세요)
👉 임신/출산 특약은
“가입 후 1년 지나야 보장”
💡 핵심
✔ 결혼 전
✔ 임신 계획 전
👉 미리 가입해야 이득

가입 타이밍
이런 분들 꼭 보세요
✔ 30대 여성 / 직장인
✔ 결혼 or 임신 계획 있음
✔ 실비만 있는 상태
✔ 건강검진 자주 받는 분
✔ 여성 질환 걱정되는 분
👉 해당되면 지금이 최적 타이밍입니다
마무리 한마디 😄
30대 여성보험은
👉 “싸게 가입하는 게 아니라”
👉 “전략적으로 구성하는 게 핵심”입니다
✔ A사로 뼈대 만들고
✔ B사로 여성 특화 채우면
👉 거의 완벽한 구조 나옵니다 👍
내 상황에 맞는
✔ 보험료
✔ A/B사 비교
✔ 임신·출산 설계
궁금하시면 언제든
👉 **‘최적의 보험’**으로 편하게 문의 주세요 😊
딱 필요한 것만, 깔끔하게 알려드릴게요!
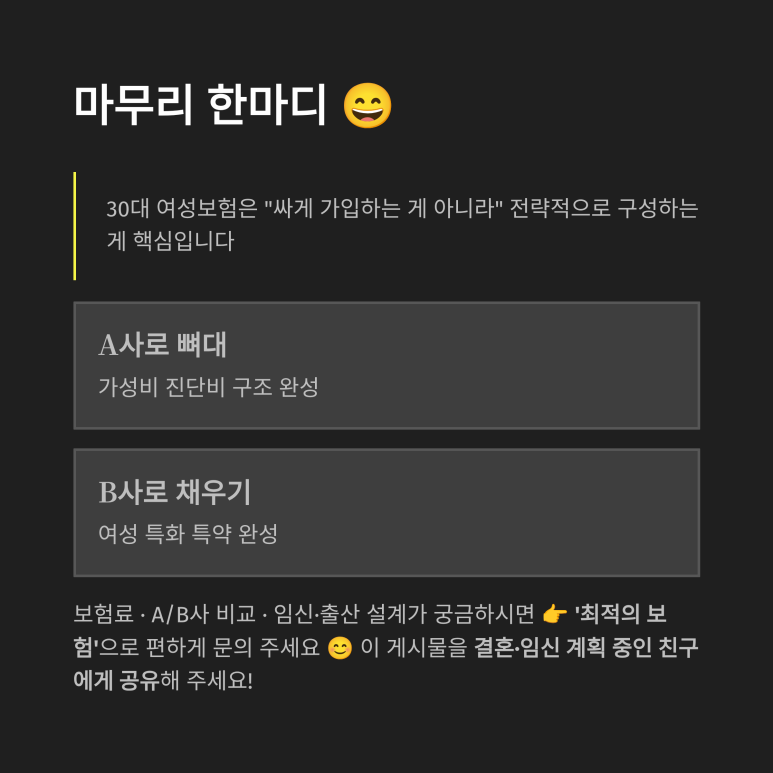
마무리 한마디
핵심 요약 먼저!
✔ 실비보험만으로는 부족한 30대 여성 리스크
✔ A사 = 가성비 진단비 / B사 = 여성 특화 끝판왕
✔ 임신·출산 특약으로 월 3만 원 → 200~300만 원 회수 구조 가능
▼ 이미지가 클릭되지 않는다면? 아래 링크를 눌러주세요 ▼
[카카오톡 1:1 오픈채팅으로 간편 상담 시작하기 (클릭)]
'보험의모든것' 카테고리의 다른 글
| 요양병원 간병비 보험? 보장 늘어나는 체증형 비교 5가지 핵심 (0) | 2026.07.03 |
|---|---|
| 밑빠진 독에 보험료 붓고 계신가요? 반드시 리모델링해야 할 6가지 신호와 완벽 절감 시뮬레이션 (0) | 2026.06.30 |
| 100세 만기 태아보험의 숨겨진 함정 (어린이보험 리모델링 A사 플랜 분석) (0) | 2026.06.29 |
| 암 수술비보다 무서운 '소득 공백', 월 4만 원대 A사 암생활비보험으로 완벽하게 방어하는 논리적 설계법 (0) | 2026.06.26 |
| 임신·출산부터 유방·갑상선까지! 30대 여성보험 완벽 세팅 가이드 및 A사 vs B사 전격 비교 (0) | 2026.06.26 |


